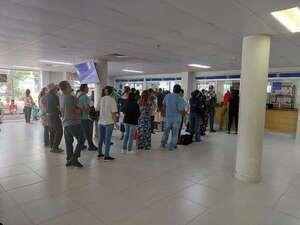
Los servicios digitales mostraron sus ventajas en agilidad y facilidad para adaptarse a la cotidianeidad, pero el acercamiento entre personas para aclarar dudas y recibir asesoramiento persiste como una necesidad en las sociedades. En este escenario, las entidades bancarias exploran los distintos canales de llegada a los clientes, a fin de encontrar las vías más adecuadas para la realización de las distintas transacciones y la provisión de los diferentes servicios.
Para escuchar música, pasamos de tener que comprar un disco de vinilo y reproducirlo en un tocadisco a utilizar cassette y CD, mientras que hoy en día configuramos nuestras playlist en Spotify. De esta misma manera, los servicios financieros han transitado por distintos “artefactos” -en este caso para acceder al dinero, efectuar pagos, endeudarse o guardar recursos-, hasta la actual irrupción de la banca digital.
Esta analogía utiliza el presidente del banco Familiar, Alberto Acosta Garbarino, para relatar los cambios que se vienen generando en la atención financiera a nivel local e internacional, así como las perspectivas para los próximos años. El ejecutivo bancario compartió estas reflexiones en una entrevista otorgada a MarketData, en el espacio “Referentes”.
Recuerda que, en la antigüedad, el dinero era físico-metálico, con el intercambio de oro y plata. Los bancos actuaban como entidades donde se depositaban esos metales, expedían un certificado donde constaba la propiedad del oro para la persona que lo depositó y ese papel empezó a circular como dinero, en forma de papel-billete.
Ese modelo se mantiene de alguna manera hasta hoy, con los billetes que emiten los bancos centrales, y los bancos privados se organizaron para seguir recibiendo depósitos y realizar pagos a través del elemento físico que es el dinero.
Leer la nota completa en MarketData