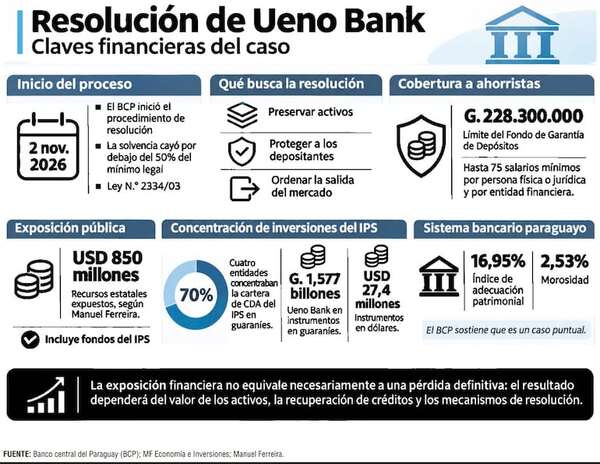
El Banco Central del Paraguay (BCP) dispuso el 2 de noviembre de 2026 iniciar el procedimiento de resolución de Ueno Bank, tras comprobar que su índice de solvencia había descendido por debajo del 50% del mínimo legal requerido. La decisión, adoptada conforme a la Ley Nº 2334/03, contempla la intervención de la entidad bancaria, la preservación de sus activos y la protección de los depositantes. Según la banca matriz, se trata de una situación particular y no de un problema generalizado del sistema bancario.
El principal desafío financiero consiste en determinar el valor real de los activos de Ueno Bank y establecer qué proporción de sus obligaciones podrá atenderse mediante el procedimiento de resolución. La calidad de la cartera crediticia, la liquidez disponible y la posibilidad de transferir activos y pasivos hacia otras entidades serán factores determinantes para la recuperación de los recursos.
Uno de los puntos de mayor atención corresponde a la exposición de instituciones públicas. El economista y exministro de Hacienda Manuel Ferreira señaló que aproximadamente US$ 850 millones de recursos estatales estarían colocados en Ueno Bank, incluidos fondos del Instituto de Previsión Social (IPS). Advirtió que la recuperación de los depósitos de mayor tamaño dependerá, principalmente, del valor de los activos disponibles, dado que la cobertura del Fondo de Garantía de Depósitos (FGD) resulta limitada frente a estas posiciones.
Los riesgos vinculados a la concentración de recursos ya habían sido examinados por MF Economía e Inversiones. En un análisis publicado en agosto de 2026, la consultora identificó que cuatro entidades concentraban aproximadamente el 70% de la cartera de Certificados de Depósito de Ahorro (CDA) del IPS en guaraníes. Ueno Bank mantenía entonces G. 1,577 billones y otros US$ 27,4 millones en instrumentos denominados en dólares. Estos datos evidencian la importancia de evaluar la seguridad, liquidez y diversificación de las inversiones previsionales.
Sin embargo, la exposición financiera no equivale necesariamente a una pérdida definitiva. El resultado dependerá de la valoración de los activos, la recuperación de créditos y los mecanismos que adopten las autoridades para atender las obligaciones pendientes.
Leer la nota completa en Diario ABC