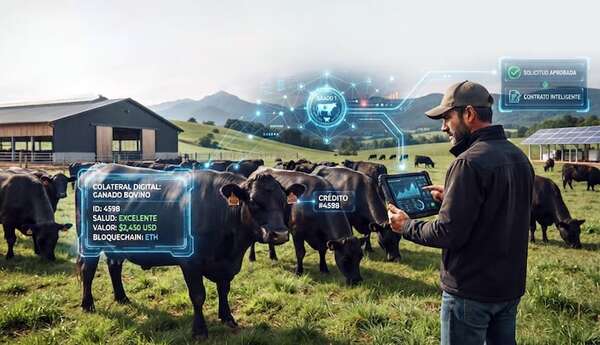
En mayo pasado señalábamos en este mismo espacio, que la tokenización de activos biológicos no era una especulación futurista, sino el camino lógico para independizar el financiamiento pecuario de la burocracia bancaria y de la clásica exigencia de garantías hipotecarias. Tras la promulgación de la Ley N° 7572/2025 del Mercado de Valores y Productos, el tablero económico e institucional de nuestro país comenzó a moverse con una velocidad sin precedentes, impulsado recientemente por la modernización de la infraestructura central de custodia y liquidación de Caja de Valores del Paraguay SA (CAVAPY).
De la tesis al crédito inteligente: ganado como colateral digital de Grado 1
Frente a este nuevo marco, la gran pregunta es cómo evitar que una ley de avanzada quede relegada al papel y sirva realmente para destrabar el crédito que el campo paraguayo necesita para dar el siguiente salto.
La respuesta no surgirá de debates abstractos, sino de conectar de forma directa la producción con el mercado de capitales. La tecnología financiera solo cumple su propósito, si ataca un problema estructural bien conocido: la asimetría de información y el riesgo crediticio que impiden al productor acceder a capital competitivo sin poner en riesgo el patrimonio de su estancia, liberándolo de la discrecionalidad de los comités de crédito tradicionales.
Históricamente, el sistema financiero ha penalizado al productor que carece de inmuebles libres de gravamen para hipotecar. Un invernador o un arrendatario con un ciclo productivo en marcha posee capital biológico de alto valor en los corrales, pero para los bancos esa hacienda sigue siendo considerada un crédito de alto riesgo. La razón es operativa: el ganado es un activo dinámico, sujeto a traslados, fluctuaciones de peso y riesgos logísticos.
Leer la nota completa en Diario ABC