Los agregados monetarios de divisas y sus índices de precios de costo de usuario concomitantes brindan información superior sobre los pronósticos futuros de los tipos de cambio. Un estudio elaborado por el BCP señala que dicha fórmula permite permite mayor previsibilidad del comportamiento de la cotización de una moneda en un contexto de tasas negativas. Este trabajo formará parte de una de las ediciones de la prestigiosa European Journal of Finance y adquiere aún más relevancia en los momentos actuales en que el mundo se enfrenta nuevamente a una posible recesión.
El estudio aclara que existe una complejidad en pronosticar el comportamiento en un mediano y largo plazo, ya que por lo general las proyecciones pueden tener un margen de error considerable.
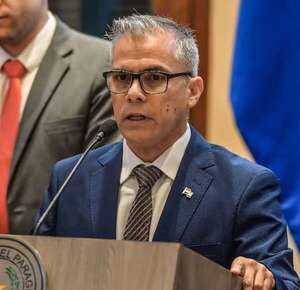
En medio de una crisis económica y de volatilidades en el mercado cambiario internacional, surgen investigaciones y estudios que permiten pronosticar con mayor precisión el desempeño o la volatilidad de la cotización de una divisa. Este fue el caso de Julio Molinas, director del Instituto del Banco Central del Paraguay (BCP)
Dicho estudio concluyó que los agregados monetarios de divisas y sus índices de precios de costo de usuario concomitantes brindan información superior en cuanto a proyecciones del tipo de cambio, en un contexto de tasas de interés negativas.
El documento presentado, y que sería publicado en el “European Journal of Finance”, explica que se basa en sólidos fundamentos teóricos y contribuye a la literatura como el primer trabajo de este tipo que examina el papel y la importancia de los agregados monetarios de divisas, como también de los índices de precios de costo de usuario concomitantes, como herramientas superiores de pronóstico de política monetaria en un entorno de tasas de interés negativas.
Leer la nota completa en MarketData