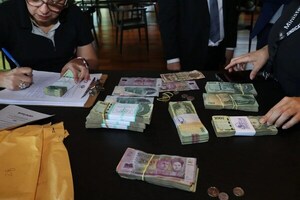
El Tribunal de Sentencia que condenó a la exfiscal Ana Elizabeth Girala a siete años y tres meses de prisión por prevaricato, cohecho pasivo agravado y otros hechos punibles, fundamentó que la exagente del Ministerio Público fue considerada autora de los ilícitos debido a que mantenía el control absoluto sobre las decisiones fiscales que eran objeto de negociación dentro de su unidad.
Durante la lectura de los fundamentos de la sentencia, las juezas Yolanda Morel, Karina Cáceres y Ana Rodríguez respondieron a uno de los principales argumentos planteados por la defensa, que sostenía que Girala no había ejecutado directamente actos irregulares ni participado de manera activa en las negociaciones investigadas.
Sin embargo, para el colegiado, la responsabilidad penal de la exfiscal no radicaba únicamente en la ejecución material de determinadas acciones, sino en el poder de decisión que ejercía sobre las causas penales que se encontraban bajo su competencia.
Según explicó el Tribunal, la estructura investigada funcionaba bajo una actuación coordinada en la que otras personas podían intervenir en las conversaciones, gestiones o negociaciones, pero era Girala quien tenía la facultad exclusiva de concretar o impedir los actos fiscales ofrecidos a cambio de dinero u otros beneficios.
Las magistradas señalaron que solo la entonces fiscal podía autorizar, rechazar o modificar resoluciones y actuaciones procesales que formaban parte de las negociaciones detectadas durante la investigación. En consecuencia, consideraron que las acciones de los demás involucrados dependían necesariamente de la voluntad y las decisiones de la hoy condenada.
Leer la nota completa en Judiciales Paraguay