“En el caso de cancelación anticipada de créditos u operaciones a crédito, lo que se va a considerar son los intereses devengados. A partir de ahí, los intereses no devengados en cancelación anticipada -estamos hablando de un consumidor final- no serán considerados. Lo que se va a abonar es el capital. Así lo explicó el... Leer Más
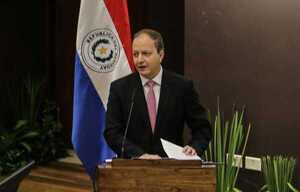
“En el caso de cancelación anticipada de créditos u operaciones a crédito, lo que se va a considerar son los intereses devengados. A partir de ahí, los intereses no devengados en cancelación anticipada -estamos hablando de un consumidor final- no serán considerados. Lo que se va a abonar es el capital. Así lo explicó el economista Rodrigo Recalde, durante la conferencia de prensa sobre la Resolución SDCU Nº 390/2016 emitida porla Secretaría de Defensa del Consumidor y el Usuario (SEDECO).
La resolución «por la cual se reglamenta el artículo 30º de la Ley 1.334/98 “de Defensa del Consumidor y del Usuario”», busca asegurar el efectivo ejercicio del derecho que asiste a los consumidores de obtener la reducción proporcional de los intereses, en los casos de cancelación anticipada de las deudas, en las ventas o prestaciones de servicios a crédito.
“Una persona quita un préstamo a doce meses, al sexto mes decide pagar la totalidad de las cuotas restantes. Sólo se va a considerar el capital restante, no así los intereses restantes. Eso es lo que establece nuestra ley”, explicó Recalde. El economista reiteró que tienen un centro de apoyo para el consumidor en SEDECO.
Para que el consumidor tenga más claro los beneficios, Recalde detalló:
Leer la nota completa en Diario La Nación