El presidente del BCP, Jorge Schreiner, precisó que el objetivo no consiste en enajenar los activos de manera indiscriminada, sino en asegurar que las entidades participantes dispongan de la capacidad necesaria para absorber tanto los activos como los pasivos transferidos.
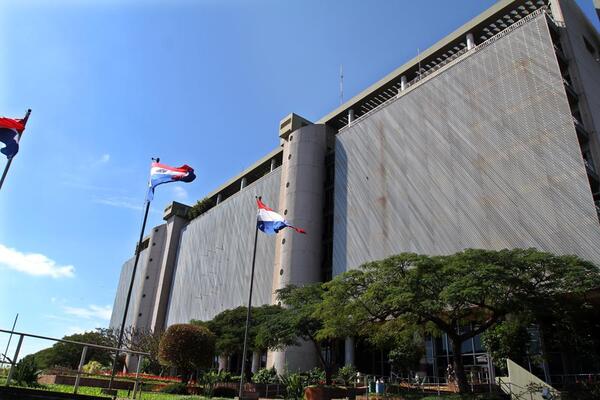
La liquidación del banco que llegó a reunir casi tres millones de clientes en Paraguay ha puesto en marcha una subasta silenciosa capaz de reconfigurar el mapa financiero del país. El Banco Central del Paraguay (BCP) diseñó un mecanismo que, a primera vista, parece una solución técnica de emergencia, pero que en la práctica representa un poderoso atractivo para las entidades de la plaza: incorporar una cartera de depositantes y activos sin invertir un solo guaraní en publicidad ni en captación comercial.
Detrás de esta oportunidad está la crisis de Ueno Bank, intervenido a principios de noviembre después de que su índice de solvencia cayera por debajo de la mitad del mínimo exigido. Con la entidad fuera de operación, el BCP enfrenta el desafío de administrar los ahorros de miles de personas, incluidos fondos previsionales especialmente sensibles, como los del Instituto de Previsión Social (IPS). Todo ello bajo una premisa crucial: evitar que la crisis desate un pánico financiero de mayor alcance.
La propuesta presentada por el BCP constituye un mecanismo poco habitual que, para numerosos actores del sector bancario, ofrece condiciones especialmente atractivas. En lugar de transferir exclusivamente los pasivos, correspondientes a la obligación de restituir los fondos a los depositantes, la banca matriz está estructurando lotes que integran dichas obligaciones con activos de calidad debidamente verificada.
Estos activos comprenden préstamos vigentes con un historial de pago favorable, así como bienes respaldados documentalmente que generan ingresos o poseen un valor realizable. De este modo, la entidad receptora que asuma las obligaciones frente a los ahorristas recibirá, como contrapartida, una cartera de activos que le permitirá financiar su cumplimiento y, eventualmente, obtener un margen de rentabilidad".
Leer la nota completa en El Nacional