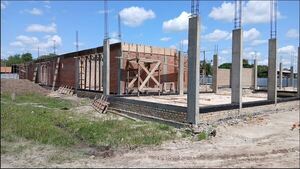
En nuestro país, los márgenes del crédito habitacional muestran un repunte sostenido impulsado por la banca pública y privada. Sin embargo, la cobertura aún es insuficiente frente a una demanda estimada en más de 700.000 viviendas. La clase media formal concentra la mayoría de las operaciones, mientras los sectores informales siguen fuera del sistema financiero.
El crédito para vivienda crece, pero no alcanza para cubrir la demanda
El crédito para vivienda va escalando en Paraguay, marcado por la participación activa del sistema financiero y la consolidación de la Agencia Financiera de Desarrollo (AFD) como eje del fondeo hipotecario. Según datos del Banco Central del Paraguay (BCP), la cartera destinada a la vivienda cerró el 2023 con un crecimiento interanual cercano al 20%, alcanzando G. 6,77 billones —equivalente a unos US$ 928 millones—. Este avance refleja la recuperación del crédito a largo plazo, impulsado por la estabilidad macroeconómica y la creciente demanda de financiamiento habitacional.
En paralelo, la AFD registró niveles récord de desembolsos. Solo en el primer cuatrimestre del 2025 aprobó US$ 144 millones en créditos, de los cuales más de un tercio correspondió al segmento vivienda. Programas como Primera Vivienda, Mi Casa y Che Róga Porã se convirtieron en motores del acceso a la casa propia, canalizando recursos a través de bancos, financieras y cooperativas. La combinación de tasas más competitivas y plazos extensos fortaleció el mercado hipotecario y amplió la base de familias formalmente bancarizadas.
Radiografía del crédito para vivienda en Paraguay.El motor crediticio y el impulso de la banca privada
Leer la nota completa en Diario ABC