Con relación a la postura del Dr. Carlos T. Mersán, con todo respeto y la admiración que le tengo, lamento disentir con lo expuesto en el artículo publicado en ABC Color el día 9 de noviembre.
Este disentimiento y la postura que públicamente asumo, sin tener un interés directo en la cuestión, sino como una luchadora de la vigencia del Estado de Derecho, el respeto de todo tipo de Ley Tributaria, como defensora de los derechos del contribuyente y censuradora de todo tipo de evasión, se encuentra sustentada (contrariamente a lo expresado por el colega) en el texto de los artículos de la propia Ley 2421/04 y las técnicas de hermenéutica jurídica reconocidas a nivel nacional e internacional.
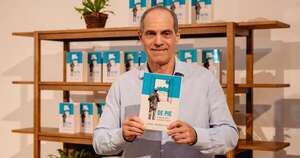
El artículo del Dr. Mersán parte de premisas falsas, incompletas y no compartidas, las que se resumen de la siguiente manera y son presentadas en la obra: “Defensa de las Supuestas Inconsistencias en la Liquidación del IRP”, disponible en su versión impresa a partir del día sábado 11 de noviembre.
La Ley 2421/04 contempla el derecho que tiene todo contribuyente de deducir la compra de las acciones, inmuebles y otras inversiones, específicamente en el Art. 13 Numeral 3 inciso d), el que claramente expresa que para determinar la Renta Neta se deducirán de la Renta Bruta: “En el caso de las personas físicas, todos los gastos e inversiones directamente relacionados con la actividad gravada, siempre que represente una erogación real, estén debidamente documentados y a precios de mercado”.
Esta regla, aplicada a todo tipo de Imposición a la Renta, a fin de que no se convierta en un Impuesto a las Compra o a las Ventas, es conocida como el “Principio de Relación Directa con la Generación de la Renta Gravada” o en forma resumida de “Causalidad” entre el Gasto y la inversión realizada con la generación de ingresos gravados.
Leer la nota completa en Diario ABC