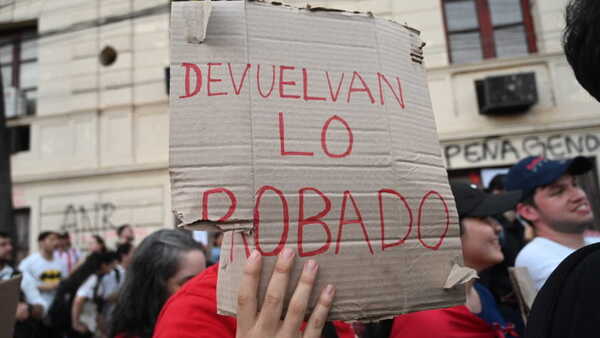
Tras la intervención de ueno bank, miles de ahorristas se preguntan si recuperarán su dinero y cuándo mientras todo el país está en vilo por una posible falta de activos para la devolución de los fondos.
La ley fija un orden estricto: primero se pagan los depósitos cubiertos por el Fondo de Garantía de Depósitos (FGD), con un tope de 75 salarios mínimos por persona. Todo lo que exceda ese límite queda supeditado a un largo proceso de quiebra judicial, en el que los grandes ahorristas figuran entre los últimos en la fila de cobro. El Banco Central del Paraguay (BCP) tiene 15 días para definir qué activos y depósitos se trasladan a bancos solventes y cuáles quedan a la espera de la liquidación.
La cobertura del Fondo de Garantía de Depósitos (FGD), establecido por la Ley Nº 2.334/03 protege hasta 75 salarios mínimos, unos G. 228,3 millones por depositante y por entidad.
El BCP dispone de 15 días para cerrar el balance de exclusión, desde la fecha de la intervención (martes 3 de noviembre). Este procedimiento consiste en separar los activos sanos y los depósitos de la entidad en crisis y traspasarlos a bancos solventes, con el fin de proteger a los ahorristas, antes de remitir el resto a quiebra.
Según explicó a Monumental el exsíndico del Poder Judicial Carlos Couchonal, esta etapa se rige por el artículo 20 de la Ley N° 2.334.
Leer la nota completa en Diario UltimaHora