La inteligencia artificial abre nuevas posibilidades para ampliar el acceso al crédito mediante el análisis de datos alternativos, permitiendo evaluar a personas y pequeñas empresas sin historial financiero. Su aplicación plantea, además, un debate sobre el uso responsable de la información y la privacidad.
La paradoja de la invisibilidad: Por qué la IA es el verdadero puente hacia la inclusión financiera
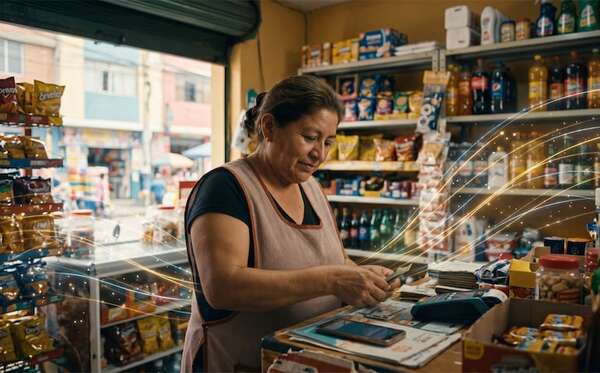
América Latina es una región de emprendedores incansables. Todos los días, millones de personas y dueños de pequeñas empresas producen, venden, cobran y reinvierten en la economía real. Sin embargo, cuando buscan capital para expandirse, se topan con un muro institucional y una respuesta paralizante: para el sistema financiero tradicional, simplemente no existen.
Durante mis más de veinte años trabajando en el ecosistema del crédito, los datos y la regulación, he visto cómo la industria financiera se esforzó por construir un sistema cada vez más seguro. Y lo logramos. Pero es momento de admitir una dura realidad del mercado: mientras hacíamos al sistema más seguro, también lo estábamos haciendo más ciego.
Durante casi un siglo, el modelo global de evaluación de riesgo se basó en una lógica impecable pero excluyente: mirar el pasado financiero para predecir el comportamiento futuro. Si alguien pagó antes, probablemente pagará otra vez. Pero este razonamiento esconde una trampa estructural: ¿cómo demuestra que merece confianza alguien que nunca recibió una primera oportunidad? Así nació una paradoja que hoy mantiene a millones de latinoamericanos en la informalidad: no tienen acceso al crédito porque nunca lo han tenido.
Leer la nota completa en Diario ABC